Combien d’économies peut-on réaliser en changeant d’assurance de prêt immobilier ?
Lors de la souscription d’un crédit immobilier, l’assurance de prêt représente souvent le deuxième poste de dépense le plus important, juste après les intérêts bancaires. Elle peut constituer jusqu’à 30 %, voire 40 % du coût total du financement. Longtemps négligée au profit du taux d’intérêt nominal, cette couverture offre pourtant le potentiel de gain financier le plus élevé lors de la négociation ou du changement de contrat.
Grâce aux évolutions législatives récentes, les emprunteurs ont désormais la possibilité de substituer leur contrat initial à tout moment. Mais quels sont les montants réels que l’on peut espérer récupérer ? Explications chiffrées, mécanismes tarifaires et cas pratiques.
Pourquoi le contrat de la banque coûte-t-il plus cher ?
Pour comprendre l’ampleur des économies réalisables, il convient de distinguer le fonctionnement des contrats proposés par les établissements bancaires de ceux conçus par les assureurs indépendants.
Le contrat groupe bancaire : une tarification mutualisée
Les banques proposent majoritairement des contrats dits « groupe ». Il s’agit de couvertures collectives fondées sur la mutualisation des risques :
- Calcul sur le capital initial : dans la plupart des contrats bancaires, la cotisation est calculée sur le montant total emprunté le premier jour. Elle reste identique de la première à la dernière mensualité, même lorsque le capital restant dû s’amenuise.
- Lissage des profils : le tarif est standardisé. Les emprunteurs jeunes, non-fumeurs et sans antécédents médicaux financent indirectement le risque plus élevé d’assurés plus âgés ou présentant des risques aggravés de santé.
La délégation d’assurance : une tarification individualisée
La délégation d’assurance consiste à souscrire un contrat individuel sur-mesure auprès d’un assureur externe :
- Calcul sur le capital restant dû : les cotisations réelles diminuent au fil des ans, au rythme du remboursement du capital.
- Prix ajusté au risque réel : la prime est calculée au plus près des caractéristiques personnelles de l’assuré (âge, profession, mode de vie, état de santé).
Des économies moyennes situées entre 5 000 € et 15 000 €
L’économie réalisée dépend du profil de l’emprunteur, du montant emprunté et de la durée du prêt. En moyenne, la bascule d’un contrat groupe vers une assurance individuelle permet de diviser par deux, voire par trois, le coût total de sa couverture.
Le tableau ci-dessous illustre les gains constatés selon différents profils d’emprunteurs pour un prêt souscrit sur 20 à 25 ans.
| Profil de l’emprunteur | Capital emprunté et durée | Coût assurance groupe (Banque) | Coût assurance déléguée | Économie totale réalisée |
|---|---|---|---|---|
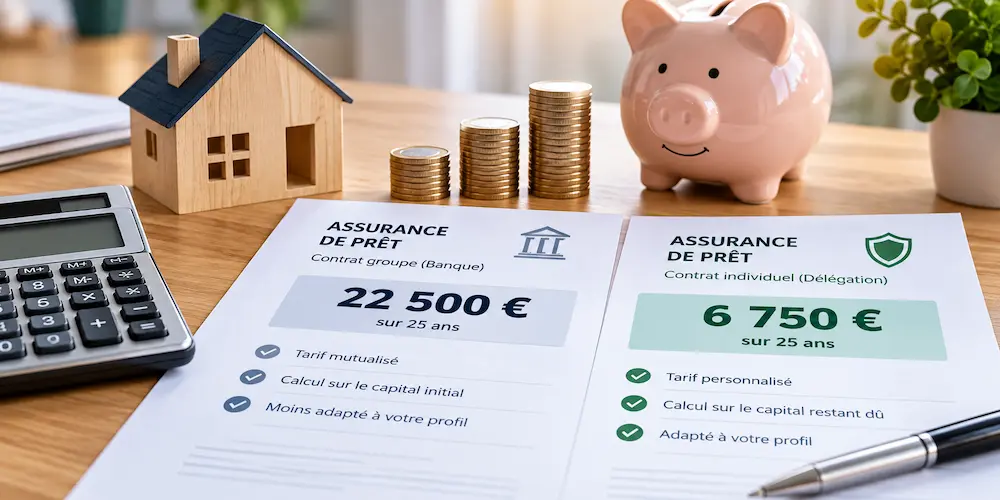
| Profil 1 : Couple de cadres, 30 ans, non-fumeurs | 300 000 € sur 25 ans (Quotité 100 % chacun) | 22 500 € (TAEA 0,30 %) | 6 750 € (TAEA 0,09 %) | 15 750 € |
| Profil 2 : Emprunteur seul, 38 ans, cadre, non-fumeur | 200 000 € sur 20 ans (Quotité 100 %) | 13 600 € (TAEA 0,34 %) | 5 200 € (TAEA 0,13 %) | 8 400 € |
| Profil 3 : Couple, 45 ans, un fumeur / un non-fumeur | 250 000 € sur 20 ans (Quotité 50 % chacun) | 18 000 € (TAEA 0,36 %) | 10 500 € (TAEA 0,21 %) | 7 500 € |
| Profil 4 : Senior, 52 ans, non-fumeur | 150 000 € sur 15 ans (Quotité 100 %) | 12 375 € (TAEA 0,55 %) | 8 100 € (TAEA 0,36 %) | 4 275 € |
Quels sont les facteurs qui font varier le gain financier ?
Le montant de l’économie finale varie principalement en fonction de quatre critères déterminants.
1. L’âge et l’état de santé
Les assureurs individuels appliquent des grilles tarifaires très compétitives pour les moins de 45 ans. Un emprunteur trentenaire sans pathologie particulière peut observer une baisse de tarif allant jusqu’à 70 % par rapport à l’offre bancaire classique.
2. Le statut de fumeur ou non-fumeur
Les contrats de groupe appliquent rarement une distinction marquée entre fumeurs et non-fumeurs. En délégation d’assurance, un assuré non-fumeur (ou ayant arrêté depuis plus de 24 mois) bénéficie d’une réfaction de prime très significative.
3. La profession exercée
Un employé de bureau ou un cadre présentant un risque professionnel faible sera classé dans les catégories tarifaires les plus avantageuses, contrairement aux contrats bancaires qui appliquent souvent le même tarif à toutes les catégories socioprofessionnelles.
4. L’ancienneté du prêt
L’effet de levier est maximal au cours des premières années de remboursement. Dans un amortissement classique, c’est durant la première moitié du prêt que le capital restant dû est le plus élevé et que la part d’assurance pèse le plus lourdement. Toutefois, même à mi-parcours, le changement reste généralement rentable.
Le cadre juridique : la loi Lemoine comme accélérateur
Le cadre réglementaire français a progressivement levé tous les freins qui empêchaient les emprunteurs de faire jouer la concurrence.
- Résiliation à tout moment : la loi Lemoine permet de résilier son contrat d’assurance emprunteur à tout moment, sans attendre la date anniversaire du contrat et sans préavis complexe.
- Absence de frais : la banque a l’interdiction légale de facturer des frais de dossier ou de modifier le taux d’intérêt de l’emprunt en cas de changement d’assurance.
- Fin du questionnaire médical sous conditions : pour les encours immobiliers inférieurs à 200 000 € par assuré (soit 400 000 € pour un couple à 50/50) dont la fin se situe avant le 60e anniversaire de l’emprunteur, aucun questionnaire de santé ne peut être exigé.
La règle d’or : le principe d’équivalence des garanties
Pour que la banque soit contrainte d’accepter le nouveau contrat, ce dernier doit obligatoirement présenter un niveau de garanties au moins équivalent à celui du contrat initial.
L’Autorité de contrôle prudentiel et de résolution (ACPR) impose aux banques d’utiliser la Fiche Standardisée d’Information (FSI). Ce document liste de manière transparente les critères exigés par le prêteur (par exemple : couverture des pathologies disco-vertébrales ou psychologiques, délai de franchise pour l’Incapacité Temporaire de Travail).
Recourir à un courtier spécialisé garantit le respect strict de ces exigences afin de prévenir tout refus de la part de l’établissement financier.
Les étapes pour concrétiser ces économies
- Analyse du contrat existant : récupération du tableau d’amortissement et de la FSI auprès de l’établissement prêteur.
- Mise en concurrence : comparaison des contrats individuels du marché pour identifier le meilleur rapport garanties-prix.
- Souscription de la nouvelle offre : émission des conditions particulières garantissant la prise d’effet du nouveau contrat.
- Envoi de la demande de substitution : transmission du dossier complet à la banque, qui dispose d’un délai légal de 10 jours ouvrés pour émettre un avenant sans frais.
On chiffre votre délégation d’assurance ?
Comparez votre contrat actuel avec une assurance adaptée à votre profil et découvrez les économies que vous pourriez réaliser sur votre prêt.