Comment changer d’assurance de prêt immobilier à tout moment grâce à la loi Lemoine ?
Changer d’assurance de prêt immobilier n’a jamais été aussi simple. Grâce à l’entrée en vigueur de la loi Lemoine, les emprunteurs français disposent désormais d’une liberté totale pour faire jouer la concurrence et réduire le coût de leur crédit.
Si vous avez souscrit à l’assurance de groupe proposée par votre banque, vous payez très probablement une cotisation surévaluée par rapport aux tarifs du marché. Voici comment procéder pour changer de contrat à tout moment, sans frais et sans tracas administratifs.
Qu’est-ce que la Loi Lemoine et quels sont vos droits ?
Promulguée pour renforcer la protection et le pouvoir d’achat des consommateurs, la loi Lemoine a profondément réformé le marché de l’assurance emprunteur. Ses trois avancées majeures sont :
- La résiliation à tout moment : Vous n’avez plus besoin d’attendre la date anniversaire de votre contrat ni de respecter un préavis complexe. Vous pouvez résilier et remplacer votre assurance dès aujourd’hui.
- La suppression des frais de changement : Votre banque a l’interdiction stricte de vous facturer des frais de dossier pour l’étude du nouveau contrat ou l’émission de l’avenant. Elle ne peut pas non plus modifier le taux d’intérêt de votre crédit.
- L’assouplissement des formalités médicales : Le questionnaire de santé est supprimé pour les emprunteurs dont le montant de capital assuré est inférieur à 200 000 € par personne et dont le remboursement prend fin avant vos 60 ans.
Les 4 étapes pour changer d’assurance de prêt
Le processus de substitution d’assurance s’effectue en quatre étapes simples :
Étape 1 : Récupérer votre Fiche Standardisée d’Information (FSI)
Ce document, fourni par votre banque lors de l’offre de prêt, liste les garanties exigées par votre établissement prêteur (décès, PTIA, ITT, IPT).
Étape 2 : Comparer et souscrire un contrat équivalent
Utilisez notre comparateur en ligne pour obtenir des devis sur-mesure. La seule obligation légale à respecter est l’équivalence des garanties : votre nouveau contrat doit offrir un niveau de couverture au moins égal à celui exigé par la banque.
Étape 3 : Transmettre la demande de substitution à votre banque
Envoyez votre nouveau contrat et votre demande de résiliation à votre banque. Si vous passez par notre service de courtage, nous prenons en charge l’ensemble des démarches administratives grâce à un mandat de substitution. Vous n’avez rien à envoyer vous-même.
Étape 4 : Validation sous 10 jours
La banque dispose d’un délai légal de 10 jours ouvrés pour valider le nouveau contrat et vous transmettre un avenant.
Cas concret
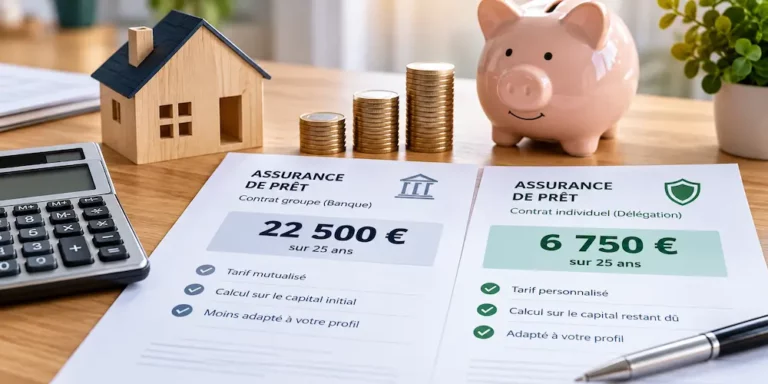
Thomas et Julie (34 ans) ont emprunté 230 000 € sur 25 ans. Avec l’assurance groupe de leur banque, ils payaient 92 €/mois. En optant pour une assurance déléguée, leur mensualité est passée à 37,78 €/mois, leur permettant de réaliser plus de 16 200 € d’économies sur la durée de leur prêt, tout en conservant des garanties strictement identiques.
Pourquoi continuer à payer votre assurance de prêt trop cher ? Réalisez une simulation gratuite en moins de 2 minutes et découvrez le montant exact de vos économies grâce à la Loi Lemoine.
On chiffre votre délégation d’assurance ?
Comparez votre contrat actuel avec une assurance adaptée à votre profil et découvrez les économies que vous pourriez réaliser sur votre prêt.