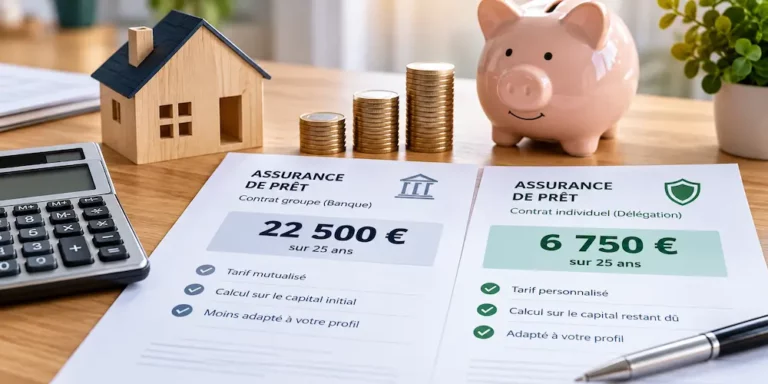
Depuis l’entrée en vigueur de la loi Lemoine, changer d’assurance de prêt immobilier quand vous le voulez est devenu un droit, sans frais et sans avoir à attendre une date anniversaire. Cette avancée majeure permet à de nombreux emprunteurs d’économiser plusieurs milliers d’euros sur le coût global de leur crédit tout en améliorant leur couverture.
Pour autant, la banque conserve un rôle de prêteur et reste en droit de vérifier que le prêt reste suffisamment protégé en cas de sinistre. Si l’établissement bancaire ne peut plus s’opposer au changement d’assurance, il dispose d’un cadre légal précis définissant ce qu’il peut exiger et, à l’inverse, ce qui lui est formellement interdit.
1. L’exigence centrale : l’équivalence du niveau de garantie
L’unique motif légal permettant à une banque de refuser un contrat d’assurance externe est le défaut d’équivalence de garanties. Votre banque a le droit strict d’exiger que la nouvelle assurance propose une couverture au moins égale à celle du contrat en place au moment du changement (qu’il s’agisse de son contrat groupe ou d’un contrat d’assurance externe).
Le barème du CCSF : la règle du jeu officielle
Pour éviter que les banques n’inventent des critères sur mesure au cas par cas, le Comité Consultatif du Secteur Financier (CCSF) a fixé un cadre standardisé. Chaque établissement bancaire doit choisir au maximum 11 critères généraux d’équivalence parmi une liste officielle de 18 pour les garanties obligatoires (décès, perte totale et irréversible d’autonomie, incapacité et invalidité), ainsi que 4 critères optionnels pour la perte d’emploi si elle est exigée.
Ces critères sont inscrits noir sur blanc sur la Fiche Standardisée d’Information (FSI) qui vous a été remise lors de votre offre de prêt. La banque peut légitimement exiger que votre nouveau contrat respecte chacun de ces critères sélectionnés.
2. Les documents et formalités que la banque est en droit de réclamer
Pour instruire valablement votre demande de substitution, l’établissement prêteur ne se contente pas d’une simple déclaration sur l’honneur. Il peut exiger des pièces justificatives précises.
Les pièces contractuelles obligatoires
Votre banque a le droit d’exiger :
Le certificat d’adhésion ou les conditions particulières : ce document atteste que vous êtes formellement accepté par le nouvel assureur, sans condition suspensive médicale non levée.
Les conditions générales du nouveau contrat : elles permettent aux juristes de la banque de vérifier le détail des définitions de sinistre, des exclusions et des délais de carence.
La notice d’information détaillée : précisant l’étendue des garanties souscrites.
Le respect des quotités et du capital garanti
La banque exige le maintien exact de la répartition du risque initialement convenue :
Si votre prêt a été conclu avec une quotité de 50 % sur votre tête et 50 % sur celle de votre co-emprunteur, la nouvelle assurance doit reproduire au minimum cette répartition (ou l’augmenter, par exemple à 100 % sur chaque tête).
Si l’offre de prêt indique “Part obligatoire 50%” et “Part facultative xx%” (selon les quotités choisies initialement, vous devez a minima respecter la part obligatoire.
Le capital assuré doit correspondre scrupuleusement au capital restant dû à la date d’effet du nouveau contrat.
Une date d’effet cohérente
La banque a besoin d’un délai pour traiter votre demande. La loi lui accorde 10 jours ouvrés à compter de la réception d’un dossier complet pour formuler sa réponse. Elle peut donc exiger que la date de prise d’effet du nouveau contrat tienne compte de ce délai légal, afin d’éviter tout chevauchement ou, pire, toute période de vacance d’assurance durant laquelle votre prêt ne serait plus couvert.
Ce que la banque peut exiger face à ce qui lui est interdit
Le tableau suivant récapitule les droits réels de votre établissement bancaire et les limites strictes posées par le Code de la consommation.
Domaine
Ce que votre banque peut exiger
Ce qui lui est strictly interdit
Garanties
Le respect des critères CCSF définis dans sa FSI initiale.
Ajouter de nouveaux critères non mentionnés dans la FSI d’origine.
Justificatifs
Le contrat complet, les conditions particulières et la délégation de bénéfice.
Demander votre questionnaire de santé ou des éléments d’ordre médical.
Taux d’intérêt
Le maintien des conditions d’amortissement du crédit.
Augmenter le taux nominal du prêt sous prétexte de perte de l’assurance groupe.
Frais de dossier
Aucun frais. L’étude du dossier est obligatoirement gratuite.
Facturer des frais d’avenant, de gestion ou de révision du contrat.
Délais
Un délai d’instruction légal de 10 jours ouvrés à réception du dossier complet.
Faire traîner la réponse au-delà de 10 jours ouvrés sans justification.
Forme du refus
Notifier un refus motivé par écrit en pointant les critères non respectés.
Émettre un refus oral, évasif ou sans référence explicite aux critères CCSF.
3. Ce que la banque n’a absolument pas le droit de vous imposer
Dans la pratique, certains établissements tentent encore d’imposer des contraintes qui sont en réalité illégales. Connaître vos droits vous permet d’aborder la négociation avec calme et fermeté.
Aucune modification des conditions du prêt
L’article L. 313-31 du Code de la consommation est formel : la banque ne peut en aucun cas modifier le taux d’intérêt de votre crédit, qu’il soit fixe ou variable, ni exiger le remboursement anticipé du prêt en représailles à une délégation d’assurance. Les conditions financières initiales du prêt restent gravées dans le marbre.
Zéro frais de délégation ou d’avenant
L’émission de l’avenant constatant la substitution d’assurance ne peut faire l’objet d’aucune facturation. Les frais de dossier d’avenant, parfois facturés entre 150 € et 500 € par le passé, sont désormais passibles de sanctions administratives sévères (amende pouvant atteindre 3 000 € par infraction constatée).
Aucun accès à vos données de santé
Votre banque n’est pas votre assureur. Elle n’a aucun droit de regard sur votre état de santé, vos antécédents médicaux ou les éventuelles surprimes appliquées par votre nouvelle compagnie. Le secret médical s’impose : seuls le médecin-conseil de la compagnie d’assurance et vous-même avez accès à ces éléments.
4. La marche à suivre pour un dossier sans friction
Pour garantir une transition fluide et éviter les allers-retours administratifs, la rigueur dans la constitution de votre demande est votre meilleur atout.
Récupérez votre Fiche Standardisée d’Information (FSI) et votre tableau d’amortissement à jour : ces documents indiquent le capital restant dû exact et la liste précise des critères CCSF de votre banque.
Faites calibrer votre contrat par un professionnel : un courtier indépendant ou un assureur spécialisé ajustera immédiatement les garanties de substitution pour qu’elles cochent 100 % des exigences de votre banque.
Transmettez un dossier complet en une seule fois : envoyez votre demande de résiliation accompagnée des conditions particulières signées et des conditions générales du nouveau contrat par lettre recommandée électronique ou avec accusé de réception.
Faites référence aux textes de loi : mentionnez l’article L. 113-12-2 du Code des assurances ou l’article L. 313-30 du Code de la consommation, ainsi que l’obligation de réponse sous 10 jours ouvrés (Votre courtier peut se charger de tous ces aspects).
Changer d’assurance de prêt immobilier est un droit protecteur pour votre budget familial. Dès lors que vous respectez scrupuleusement l’équivalence des garanties et fournissez les pièces contractuelles demandées, votre banque n’a d’autre choix que d’émettre votre avenant dans le délai légal, vous ouvrant ainsi la voie vers des économies pérennes et une couverture parfaitement adaptée à votre profil.
On chiffre votre délégation d’assurance ?
Comparez votre contrat actuel avec une assurance adaptée à votre profil et découvrez les économies que vous pourriez réaliser sur votre prêt.
David Delesalle est courtier spécialisé en prêt immobilier et assurance emprunteur. Il accompagne les particuliers dans la recherche de solutions adaptées à leur projet et à leur profil.
Au moment de monter un dossier de crédit immobilier, la banque propose quasi systématiquement son contrat maison. C’est l’assurance groupe. Si la solution paraît simple et immédiate, accepter cette offre sans comparer peut coûter plusieurs milliers d’euros. L’alternative légale s’appelle la délégation d’assurance. Ce mécanisme permet de choisir son propre contrat auprès d’un assureur externe….
Lors de la souscription d’un crédit immobilier, l’assurance de prêt représente souvent le deuxième poste de dépense le plus important, juste après les intérêts bancaires. Elle peut constituer jusqu’à 30 %, voire 40 % du coût total du financement. Longtemps négligée au profit du taux d’intérêt nominal, cette couverture offre pourtant le potentiel de gain…
Changer d’assurance de prêt immobilier n’a jamais été aussi simple. Grâce à l’entrée en vigueur de la loi Lemoine, les emprunteurs français disposent désormais d’une liberté totale pour faire jouer la concurrence et réduire le coût de leur crédit.