Assurance groupe vs délégation d’assurance : le comparatif pour économiser sur son prêt
Au moment de monter un dossier de crédit immobilier, la banque propose quasi systématiquement son contrat maison. C’est l’assurance groupe. Si la solution paraît simple et immédiate, accepter cette offre sans comparer peut coûter plusieurs milliers d’euros.
L’alternative légale s’appelle la délégation d’assurance. Ce mécanisme permet de choisir son propre contrat auprès d’un assureur externe. Entre couverture mutualisée et contrat sur-mesure, voici le comparatif complet pour comprendre les différences et optimiser le coût total d’un emprunt.
Assurance groupe et délégation d’assurance : deux philosophies opposées
L’assurance groupe de la banque : la mutualisation
L’assurance groupe est un contrat collectif souscrit par l’établissement bancaire pour le compte de ses emprunteurs. Son fonctionnement repose sur la mutualisation des risques :
- Un tarif moyen est appliqué à l’ensemble du groupe d’assurés.
- Les garanties sont identiques pour tous les souscripteurs.
- Le risque est lissé entre les différents profils (âge, profession, état de santé).
Un profil jeune, non-fumeur et en bonne santé contribue ainsi au lissage des risques globaux du portefeuille de la banque.
La délégation d’assurance : l’individualisation
La délégation d’assurance consiste à souscrire un contrat individuel auprès d’une compagnie d’assurance spécialisée.
- La tarification est calculée sur-mesure selon le profil réel de l’assuré (âge, métier, antécédents, mode de vie).
- Les garanties s’ajustent précisément aux besoins de l’emprunteur.
- L’emprunteur fait jouer la concurrence entre les acteurs du marché.
Les 3 différences majeures qui impactent ton budget
1. Le mode de calcul des cotisations
C’est l’élément déterminant pour le coût total :
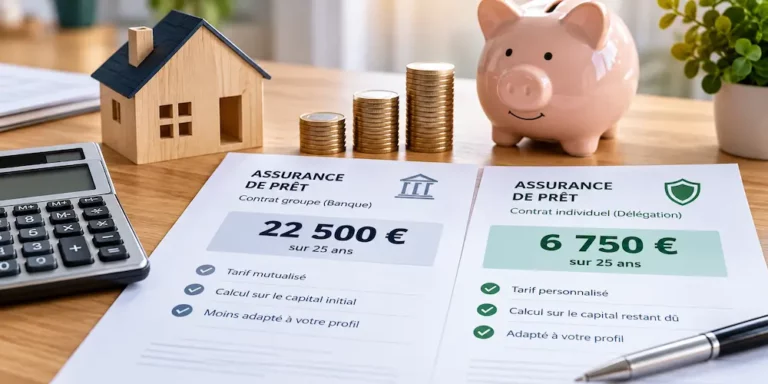
- Contrat groupe : la cotisation est généralement calculée sur le capital initial emprunté. La mensualité d’assurance reste identique du premier au dernier mois de remboursement.
- Délégation d’assurance : la prime est majoritairement calculée sur le capital restant dû. Au fur et à mesure des remboursements du prêt, le montant de l’assurance diminue.
2. Le prix global et le TAEA
L’assurance emprunteur représente une part importante du coût d’un crédit immobilier (souvent jusqu’à 30 % du total).
Le TAEA (Taux Annuel Effectif d’Assurance) permet d’évaluer directement l’écart financier :
- Les taux des contrats groupe bancaires se situent souvent entre 0,25 % et 0,50 %.
- Les contrats délégués peuvent descendre entre 0,08 % et 0,18 % pour des profils à faible risque.
L’économie réalisée sur la durée totale du prêt se chiffre couramment entre 5 000 € et 15 000 €.
3. La précision des garanties
Les contrats groupe appliquent un cadre standard. Par exemple, la garantie Invalidité Permanente n‘est prise en charge qu’au-delà de 66% au lieu de 33%. Ou encore, les affections dorsales ne sont prises en charge que s’il y a intervention chirurgicale.
En délégation d’assurance, il est possible de négocier une indemnisation dès lors que l’assuré ne peut plus exercer sa propre profession, mais aussi d’inclure des options spécifiques pour les affections disco-vertébrales ou psychologiques sans condition d’hospitalisation ou d’intervention chirurgicale.
Tableau comparatif : Banque vs Délégation d’assurance
| Critère | Assurance groupe (Banque) | Délégation d’assurance (Externe) |
|---|---|---|
| Type de contrat | Collectif et mutualisé | Individuel et sur-mesure |
| Calcul de la prime | Souvent sur le capital initial | Généralement sur le capital restant dû |
| Profils très avantageux | Profils plus âgés ou risques aggravés | Jeunes, cadres, non-fumeurs |
| Personnalisation | Standard, peu évolutive | Élevée, options à la carte |
| Coût (TAEA) | Élevé pour les profils sans risque | Plus compétitif dans la majorité des cas |
| Validation | Accord direct lors du prêt | Soumise à l’équivalence des garanties |
Quelle option privilégier ?
L’assurance groupe s’adresse principalement aux profils présentant des risques médicaux complexes ou un âge avancé, pour lesquels la mutualisation permet de limiter les surprimes individuelles.
La délégation d’assurance s’impose comme le choix le plus économique pour la grande majorité des emprunteurs, en particulier les profils jeunes, cadres ou sans antécédents médicaux majeurs. Elle garantit une couverture adaptée aux besoins réels et réduit de façon significative le coût global du crédit. Mais comment changer son assurance groupe en délégation d’assurance ?
On chiffre votre délégation d’assurance ?
Comparez votre contrat actuel avec une assurance adaptée à votre profil et découvrez les économies que vous pourriez réaliser sur votre prêt.