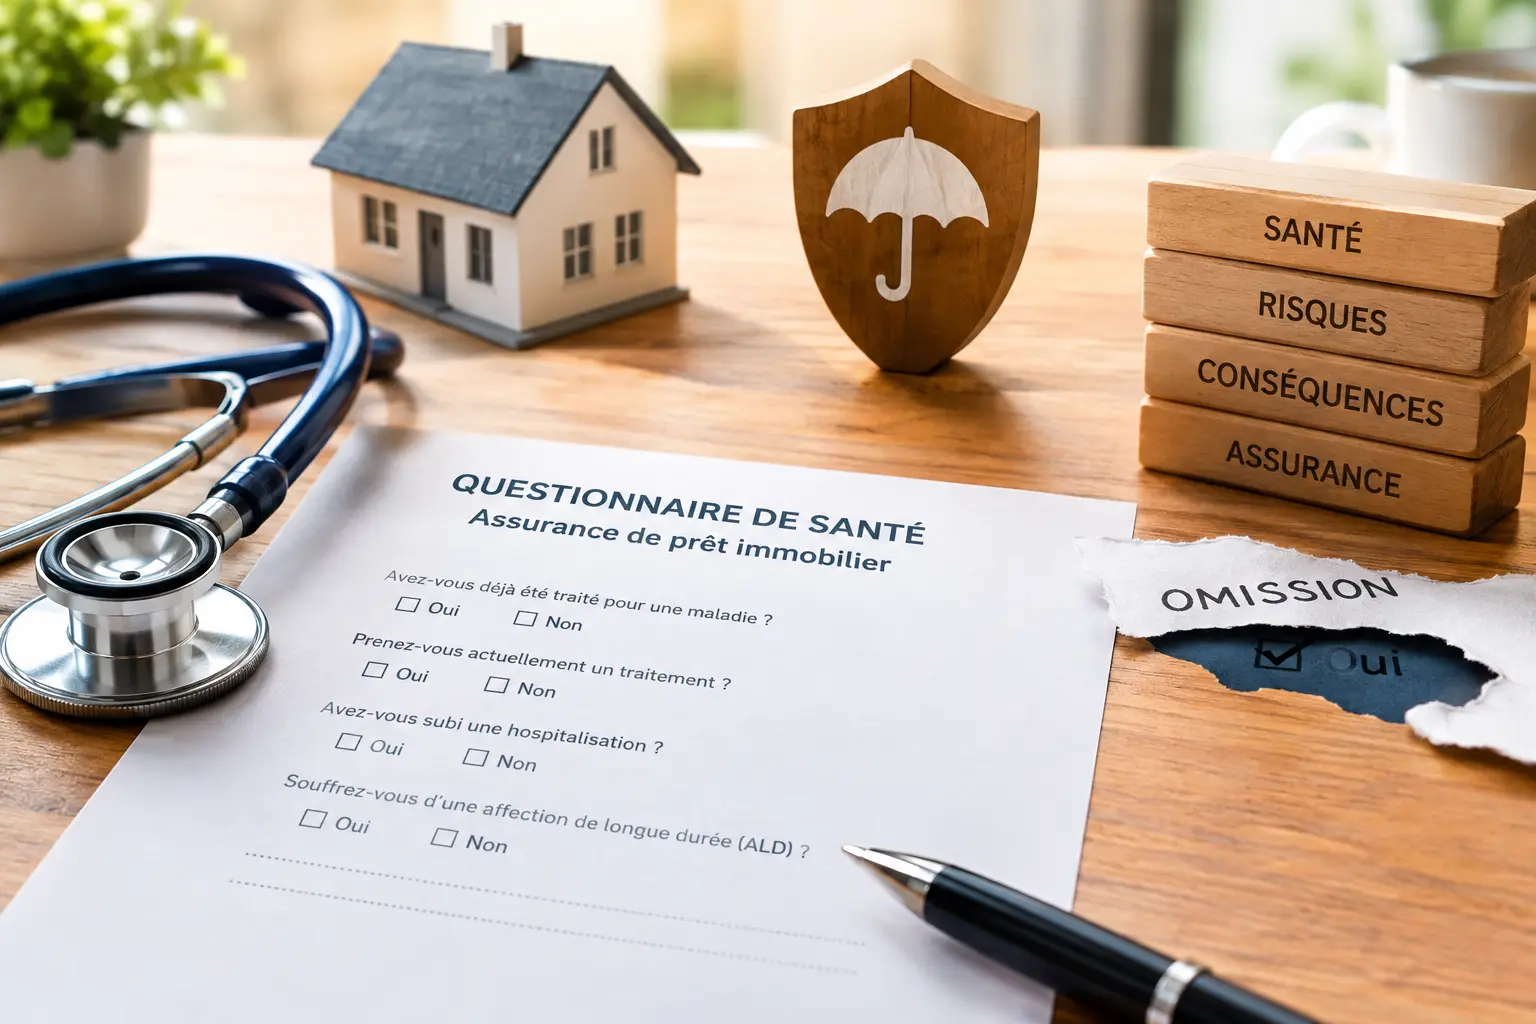
Questionnaire de santé et assurance prêt : risques et conséquences d'une omission
Lors de la mise en place d’un crédit immobilier, une omission sur le questionnaire de santé d'assurance emprunteur peut avoir de lourdes conséquences. Ce document essentiel permet à l'assureur d'évaluer le risque à couvrir et de fixer vos garanties.
Le Code des assurances prévoit des règles très précises qui font une distinction fondamentale entre un oubli involontaire (la bonne foi) et une dissimulation volontaire (la mauvaise foi). Voici le guide complet pour comprendre les risques réels et les solutions à votre disposition.
Le questionnaire de santé : un contrat de confiance mutuelle
Le principe de l'assurance repose sur la déclaration des risques par l'assuré. En remplissant votre questionnaire médical, vous permettez au médecin conseil de la compagnie d'assurance de mesurer la probabilité qu'un sinistre (décès, invalidité, incapacité de travail) survienne. À partir de ces données, l'assureur calcule votre prime d'assurance et définit les éventuelles exclusions de garanties ou les surprimes.
Le Code des assurances oblige l'emprunteur à répondre de manière exacte et sincère aux questions posées. Cependant, la législation a prévu des garde-fous pour protéger le consommateur contre les oublis de bonne foi. Il n'est donc pas nécessaire de paniquer si vous réalisez après coup que vous avez oublié de déclarer une entorse guérie il y a plusieurs années.
L'omission de bonne foi : l'erreur involontaire
L'erreur est humaine. Il arrive qu'un emprunteur oublie de signaler un arrêt de travail de quelques jours, un traitement médical terminé depuis longtemps, ou qu'il minimise involontairement la gravité d'une ancienne pathologie. Si cette omission est découverte, généralement lors d'une demande d'indemnisation suite à un accident ou une maladie, la loi vous protège sous réserve que votre bonne foi soit établie.
Que dit la loi ? (Article L. 113-9 du Code des assurances)
Si l'assureur découvre une omission ou une déclaration inexacte mais qu'il ne peut pas prouver que vous aviez l'intention de le tromper, le contrat n'est pas annulé. C'est l'article L. 113-9 du Code des assurances qui s'applique.
Dans ce cas, l'assureur applique ce que l'on appelle la "règle proportionnelle de prime". Concrètement, l'assureur va recalculer la prise en charge de votre sinistre en fonction de la prime que vous auriez dû payer si vous aviez déclaré votre pathologie.
La fausse déclaration intentionnelle : un risque majeur
La situation est radicalement différente si l'omission est volontaire. Dissimuler délibérément une maladie grave ou un traitement en cours pour obtenir un meilleur tarif ou éviter une exclusion de garantie est considéré comme de la fraude.
Que dit la loi ? (Article L. 113-8 du Code des assurances)
Si l'assureur apporte la preuve (et c'est à lui de le prouver) que vous avez menti intentionnellement dans le but de modifier son appréciation du risque, la sanction est implacable : c'est la nullité totale du contrat d'assurance.
Les conséquences d'une mauvaise foi avérée
Les répercussions d'une fausse déclaration intentionnelle sont très lourdes, tant sur le plan assurantiel que bancaire :
- Nullité rétroactive du contrat : Vous êtes considéré comme n'ayant jamais été assuré. L'assureur refusera toute prise en charge du sinistre.
- Conservation des primes : À titre de dommages et intérêts, l'assureur conserve l'intégralité des cotisations que vous avez déjà versées depuis le début du contrat.
- Risque bancaire : La banque, constatant que le prêt n'est plus couvert par une assurance, est en droit d'exiger le remboursement immédiat et total du capital restant dû. Si vous ne pouvez pas payer, cela peut mener à la vente du bien ou à sa saisie.
- Poursuites judiciaires : Dans les cas les plus graves, l'assureur peut engager des poursuites pénales pour fraude et escroquerie.
Comment réagir si vous constatez une omission après la signature ?
Si vous vous rendez compte que vous avez oublié de mentionner une information médicale après avoir renvoyé votre questionnaire, il est tout à fait possible de régulariser la situation de manière amiable. L'anticipation est votre meilleure protection.
La démarche est simple : adressez un courrier en recommandé avec accusé de réception au médecin conseil de votre compagnie d'assurance. Expliquez-lui l'oubli de manière transparente et joignez les documents médicaux relatifs à l'affection oubliée.
L'assureur réétudiera votre dossier. Il pourra maintenir les conditions initiales, proposer une surprime ou appliquer une exclusion de garantie spécifique. Vous aurez le droit d'accepter cette nouvelle proposition ou de la refuser.
L'alternative de la Loi Lemoine : le droit à l'oubli total
Enfin, il est essentiel de rappeler qu'une avancée législative majeure a considérablement allégé la pression pesant sur les emprunteurs : la Loi Lemoine de 2022.
Sous certaines conditions cumulatives, vous êtes désormais légalement dispensé de remplir un questionnaire de santé :
- Le montant assuré ne doit pas dépasser 200 000 euros par assuré (soit 400 000 euros pour un couple empruntant à 50/50).
- Le remboursement total du crédit doit être prévu avant votre 60ème anniversaire.
Si vous entrez dans ces critères, aucune question médicale ne vous sera posée. Il n'y a donc plus de risque d'omission, ni de surprime liée à votre état de santé. De plus, la loi a réduit le droit à l'oubli à 5 ans pour les anciens malades du cancer ou de l'hépatite C, vous permettant de ne plus déclarer ces pathologies une fois ce délai écoulé sans rechute.
En conclusion, la transparence reste la meilleure des postures en matière d'assurance emprunteur. Une erreur de bonne foi sera pardonnée et aménagée par la loi, mais mentir expose à des sanctions pouvant être dramatiques. En cas de doute lors du remplissage de votre formulaire médical, n'hésitez jamais à solliciter l'accompagnement de votre courtier.
Votre santé ne doit pas être un frein à votre projet
Chaque situation est différente. Comparez les solutions d’assurance emprunteur et trouvez une couverture adaptée à votre profil et à votre projet immobilier.