Assurance de prêt immobilier : profils atypiques, SCI et évolution du contrat
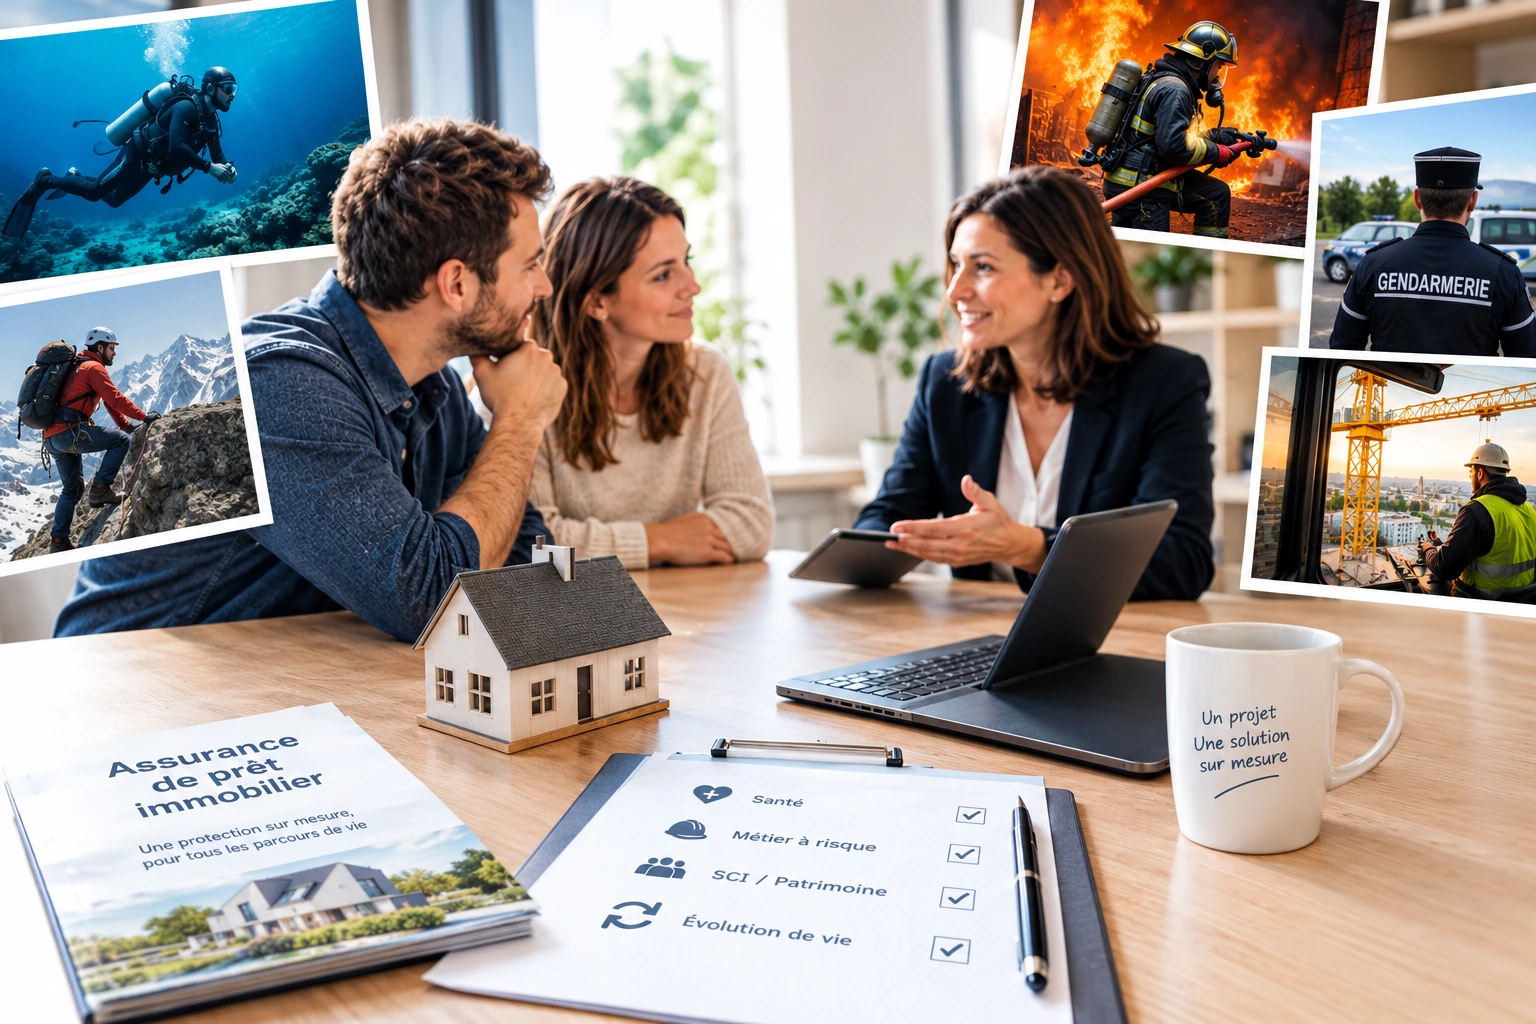
Qu'il s'agisse d'un problème de santé passé, de l'exercice d'une profession hors norme, de la structuration d'un patrimoine via une société civile immobilière (SCI) ou simplement d'une situation de vie qui évolue, les cas particuliers représentent une part importante des dossiers de crédit, et donc de l’assurance de prêt qui en découle.
Les contrats d’assurance groupe proposés par défaut par les établissements bancaires peinent à répondre à ces spécificités. Comprendre les mécanismes de la délégation d'assurance et les cadres légaux en vigueur permet de transformer une apparente complexité en un contrat calibré, protecteur et financièrement maîtrisé.
Profils atypiques : dépasser les exclusions et les surprimes
Un profil est qualifié d'atypique dès lors qu'il présente un risque statistique supérieur à la moyenne des assurés. Ce risque relève principalement de l'état de santé, des conditions d'exercice professionnel ou de la pratique de loisirs engagés.
Les antécédents médicaux et le risque aggravé de santé
L'évaluation médicale demeure l'une des étapes les plus redoutées par les emprunteurs ayant traversé une maladie grave ou vivant avec une affection de longue durée. Pour autant, des dispositifs légaux récents ont assoupli les règles :
- La suppression du questionnaire médical : depuis la loi Lemoine, aucun questionnaire de santé ne peut être exigé si la part assurée par personne n'excède pas 200 000 € et que le remboursement total du prêt intervient avant le 60e anniversaire de l'assuré.
- Le droit à l'oubli : pour les anciens malades du cancer ou de l'hépatite C, aucune déclaration n'est requise après un délai de cinq ans révolus suivant la fin du protocole thérapeutique, sans rechute.
- La convention AERAS (s'Assurer et Emprunter avec un Risque Aggravé de Santé) : ce dispositif examine automatiquement les dossiers refusés par les filières standard à travers trois niveaux d'analyse afin de trouver une solution de couverture, parfois assortie d'un écrêtement des surprimes pour les revenus modestes.
Métiers exposés et sports à sensations
Les militaires, policiers, marins, convoyeurs de fonds ou travailleurs en hauteur exercent des activités considérées comme à risque par les tables actuarielles. Il en va de même pour les adeptes de plongée sous-marine, de sports aériens ou d'alpinisme.
Face à ces activités, les contrats bancaires classiques appliquent souvent des exclusions automatiques de garanties (par exemple : refus de couvrir un accident survenu en service ou en vol). Recourir à un contrat individuel permet de négocier le rachat de ces exclusions ou d'appliquer une surprime ciblée, assurant ainsi une protection complète sans faille de couverture en cas d'accident.
Investissement en SCI : sécuriser l'opération et les associés
L'acquisition d'un bien immobilier par le biais d'une Société Civile Immobilière (qu'elle soit familiale ou dédiée à l'investissement locatif) implique une réflexion spécifique quant à la répartition des garanties d'assurance emprunteur.
La question de la quotité entre associés
Dans une SCI, la banque exige généralement que 100 % du capital emprunté soit covered, mais la répartition de cette quotité dépend du profil et de l'implication financière de chaque associé :
- Répartition proportionnelle aux parts : deux associés détenant respectivement 70 % et 30 % des parts peuvent choisir une couverture à 70 % et 30 %.
- Couverture croisée à 100 % par tête : chaque associé est couvert à 100 %. En cas de décès de l'un d'eux, l'intégralité du capital restant dû est soldée par l'assureur, protégeant ainsi l'associé survivant et le patrimoine des héritiers.
L'intérêt patrimonial d'une couverture adaptée
La défaillance d'un associé peut rapidement déséquilibrer la trésorerie de la société. Si un associé occupant une place déterminante dans les revenus de la SCI est victime d'un arrêt de travail prolongé ou d'une invalidité, l'indemnisation par l'assurance emprunteur garantit la continuité des remboursements du crédit sans exiger une recapitalisation d'urgence par les autres membres.
L'évolution du contrat au cours de la vie du crédit
Un crédit immobilier s'étale en moyenne sur quinze à vingt-cinq ans. Durant ce laps de temps, la situation personnelle, médicale ou professionnelle de l'assuré n'est jamais figée.
Changer d'assurance à tout moment avec la loi Lemoine
Il n'est plus nécessaire d'attendre la date anniversaire du contrat pour changer de couverture. Tout emprunteur peut résilier son contrat d'assurance à tout moment, sans frais ni pénalités, sous réserve de présenter à sa banque un nouveau contrat offrant un niveau d'équivalence de garanties au moins égal.
Ce dispositif permet non seulement de réduire le coût de la prime mensuelle, mais aussi de recalibrer des garanties devenues inadaptées à la réalité du foyer.
Réévaluation des risques : tabac, métier et état de santé
Les événements positifs de la vie doivent se répercuter sur le coût de l'assurance :
- L'arrêt du tabac : un fumeur paie en moyenne deux fois plus cher son assurance qu'un non-fumeur. Après vingt-quatre mois consécutifs sans fumer (ni substituts nicotiniques), une simple déclaration sur l'honneur accompagnée parfois d'un test cotinine permet de basculer sur le tarif non-fumeur.
- Le changement de profession : quitter un poste sur le terrain avec de fréquents déplacements pour un emploi sédentaire de bureau réduit le niveau de risque professionnel, justifiant une révision tarifaire à la baisse.
Synthèse des stratégies selon le profil
| Situation spécifique | Point de vigilance majeur | Levier d'action prioritaire |
|---|---|---|
| Antécédent de santé | Surprime élevée ou exclusion totale d'une pathologie | Mobiliser la convention AERAS, le droit à l'oubli ou le seuil Lemoine (sans formalité médicale). |
| Sport ou métier à risque | Refus d'indemnisation lors d'accidents liés à l'activité | Rachat spécifique d'exclusions auprès d'assureurs spécialisés. |
| Achat en SCI | Déséquilibre financier si un associé clé disparaît | Ajustement des quotités (jusqu'à 200 % au total) selon les revenus et les parts sociales. |
| Changement d'habitudes | Prime calculée sur un risque passé devenu caduc | Résiliation infra-annuelle pour actualiser son statut (ex. non-fumeur). |
Le choix de la délégation pour une couverture ajustée
Les contrats d'assurance standardisés proposés lors de l'octroi d'un prêt bancaire appliquent une tarification forfaitaire qui pénalise systématiquement les profils sortant de la norme. À l'inverse, l'assurance individuelle externalisée permet d'isoler chaque paramètre pour bâtir une garantie adaptée aux exigences réelles de l'emprunteur.
Faire correspondre précisément son contrat à sa situation évite deux écueils majeurs : payer pour des garanties inutiles ou, plus risqué encore, penser être protégé alors qu'une clause d'exclusion bloque toute indemnisation au moment du sinistre.
Pour les cas spécifiques, n’hésitez pas à nous contacter !
Votre assurance de prêt peut-elle vous coûter moins cher ?
Estimez vos économies en 2 minutes : réalisez votre devis d’assurance de prêt personnalisé !