Guide complet de l’assurance emprunteur
Guide complet de l’assurance emprunteur : fonctionnement, obligations et tarification
Votre projet immobilier est le seul projet pour lequel vous empruntez personnellement des sommes importantes, et sur des durées très longues. Qu’il s’agisse de l’acquisition d’une résidence principale, secondaire ou d’un investissement locatif, le remboursement s’étale souvent sur 15, 20 ou 25 ans. Sur une période aussi longue, des événements imprévus peuvent affecter la capacité financière du foyer. C’est dans ce cadre qu’intervient l’assurance emprunteur.
Véritable bouclier financier, cette couverture protège l’emprunteur et ses proches tout en rassurant l’établissement prêteur. En cas de sinistre couvert, l’assureur prend en charge le paiement des mensualités ou le remboursement du solde du prêt. Comprendre son rôle, les obligations légales et le fonctionnement des cotisations permet de faire des choix éclairés et d’optimiser le coût global d’un financement.
Le rôle protecteur de l’assurance de prêt : quelles sont les garanties ?
L’assurance de prêt ne se limite pas à une formalité bancaire : elle sécurise le patrimoine familial. En cas de coup dur, elle évite la saisie du bien immobilier ou le transfert de la dette aux ayants droit.
Les contrats s’articulent autour de plusieurs garanties fondamentales :
- La garantie Décès : en cas de décès de l’assuré, le capital restant dû est pris en charge par l’assureur à hauteur de la quotité souscrite. La famille est libérée de la dette et conserve le bien.
- La garantie Perte Totale et Définitive d’Autonomie (PTIA) : elle s’applique si l’assuré ne peut plus exercer d’activité rémunérée et nécessite l’assistance permanente d’une tierce personne pour les actes du quotidien.
- L’Incapacité Temporaire Totale de Travail (ITT) : si un arrêt de travail prolongé survient après une maladie ou un accident, l’assurance règle les mensualités pendant la période d’interruption (toujours à hauteur de la quotité assurée).
- L’Invalidité Permanente Totale (IPT) ou Partielle (IPP) : ces garanties prennent le relais lorsque l’état de santé de l’assuré est consolidé, mais qu’un taux d’invalidité subsiste et limite son activité professionnelle.
- La garantie Perte d’emploi : optionnelle, elle offre une prise en charge temporaire d’une partie des mensualités en cas de licenciement économique.
Chaque contrat précise ses conditions d’application, des délais de carence (période entre la souscription et l’activation des garanties) et ses délais de franchise (jours consécutifs d’arrêt non indemnisés en début de sinistre).
L’assurance emprunteur est-elle obligatoirement imposée par la loi ?
D’un point de vue juridique, aucune disposition légale n’oblige un particulier à souscrire une assurance pour obtenir un prêt immobilier. Cependant, dans la pratique, les établissements bancaires l’exigent systématiquement comme condition d’octroi du crédit, et nous la recommandons vivement !
Pendant longtemps, les emprunteurs souscrivaient par défaut le contrat de groupe proposé par la banque prêteuse. La législation française a progressivement évolué pour instaurer une réelle concurrence et protéger le pouvoir d’achat :
- La loi Lagarde (2010) : elle introduit le principe de délégation d’assurance, permettant à l’emprunteur de choisir un contrat externe s’il présente un niveau de garanties équivalent à celui de la banque.
- La loi Lemoine (2022) : elle permet de résilier et de changer d’assurance de prêt à tout moment, sans frais ni pénalités. Elle a également supprimé le questionnaire médical pour les prêts immobiliers de moins de 200 000 € par assuré s’achevant avant 60 ans.
Grâce à ce cadre réglementaire, chaque souscripteur dispose de la liberté d’adapter son contrat à sa situation personnelle.
Comment sont calculées les cotisations d’assurance ?
Le coût de l’assurance emprunteur représente une part significative du coût total d’un crédit, atteignant parfois jusqu’à 30 % de la facture globale. Les tarifs sont fixés après analyse du niveau de risque représenté par l’assuré.
Les critères pris en compte par les assureurs comprennent :
- L’âge et le statut médical : les risques statistiques augmentent avec l’âge.
- Les habitudes de vie : la consommation de tabac entraîne des ajustements tarifaires.
- La profession et les activités physiques : l’exercice d’un métier à risque ou la pratique de certains sports fait l’objet d’une évaluation spécifique.
- Les caractéristiques du prêt : le montant emprunté, la durée et le taux du crédit déterminent la somme à couvrir.
Deux méthodes de calcul existent sur le marché :
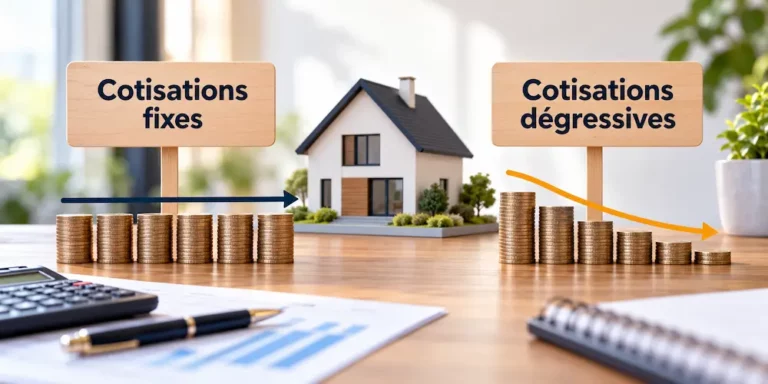
- La cotisation sur le capital initial : le montant de la prime mensuelle reste fixe sur toute la durée du remboursement. Il est calculé selon un pourcentage appliqué au montant total emprunté au départ. Ce mode de calcul est le plus fréquent dans les contrats de groupe bancaires.
- La cotisation sur le capital restant dû : le montant de la prime évolue chaque année en fonction du capital qu’il reste à rembourser. La cotisation est plus élevée en début de prêt et diminue progressivement. Ce système est généralement privilégié par les assureurs individuels en délégation.
| Critère de comparaison | Cotisation sur capital initial | Cotisation sur capital restant dû |
|---|---|---|
| Évolution de la prime | Fixe pendant toute la durée du prêt | Dégressive au fil des remboursements |
| Type de contrat fréquent | Contrats de groupe (banques) | Contrats individuels (délégués) |
| Gestion du budget | Mensualité prévisible et constante | Prime plus forte au départ, réduite à la fin |
| Profil le plus avantagé | Emprunteurs seniors ou à risque spécifique | Emprunteurs jeunes ou sans risque médical particulier |
Un élément clé de l’équilibre financier du projet
L’assurance emprunteur constitue le socle de la sérénité financière de toute opération immobilière. Au-delà de l’exigence bancaire, elle offre une protection indispensable face aux imprévus. Analyser l’équivalence des garanties et comparer les modes de calcul de cotisation permet de sécuriser son investissement tout en maîtrisant son budget sur le long terme.
Votre assurance de prêt peut-elle vous coûter moins cher ?
Estimez vos économies en 2 minutes : réalisez votre devis d’assurance de prêt personnalisé !