Le changement d’assurance de prêt immobilier soulève fréquemment une interrogation légitime : la démarche engendre-t-elle des frais bancaires ou des pénalités financières ?
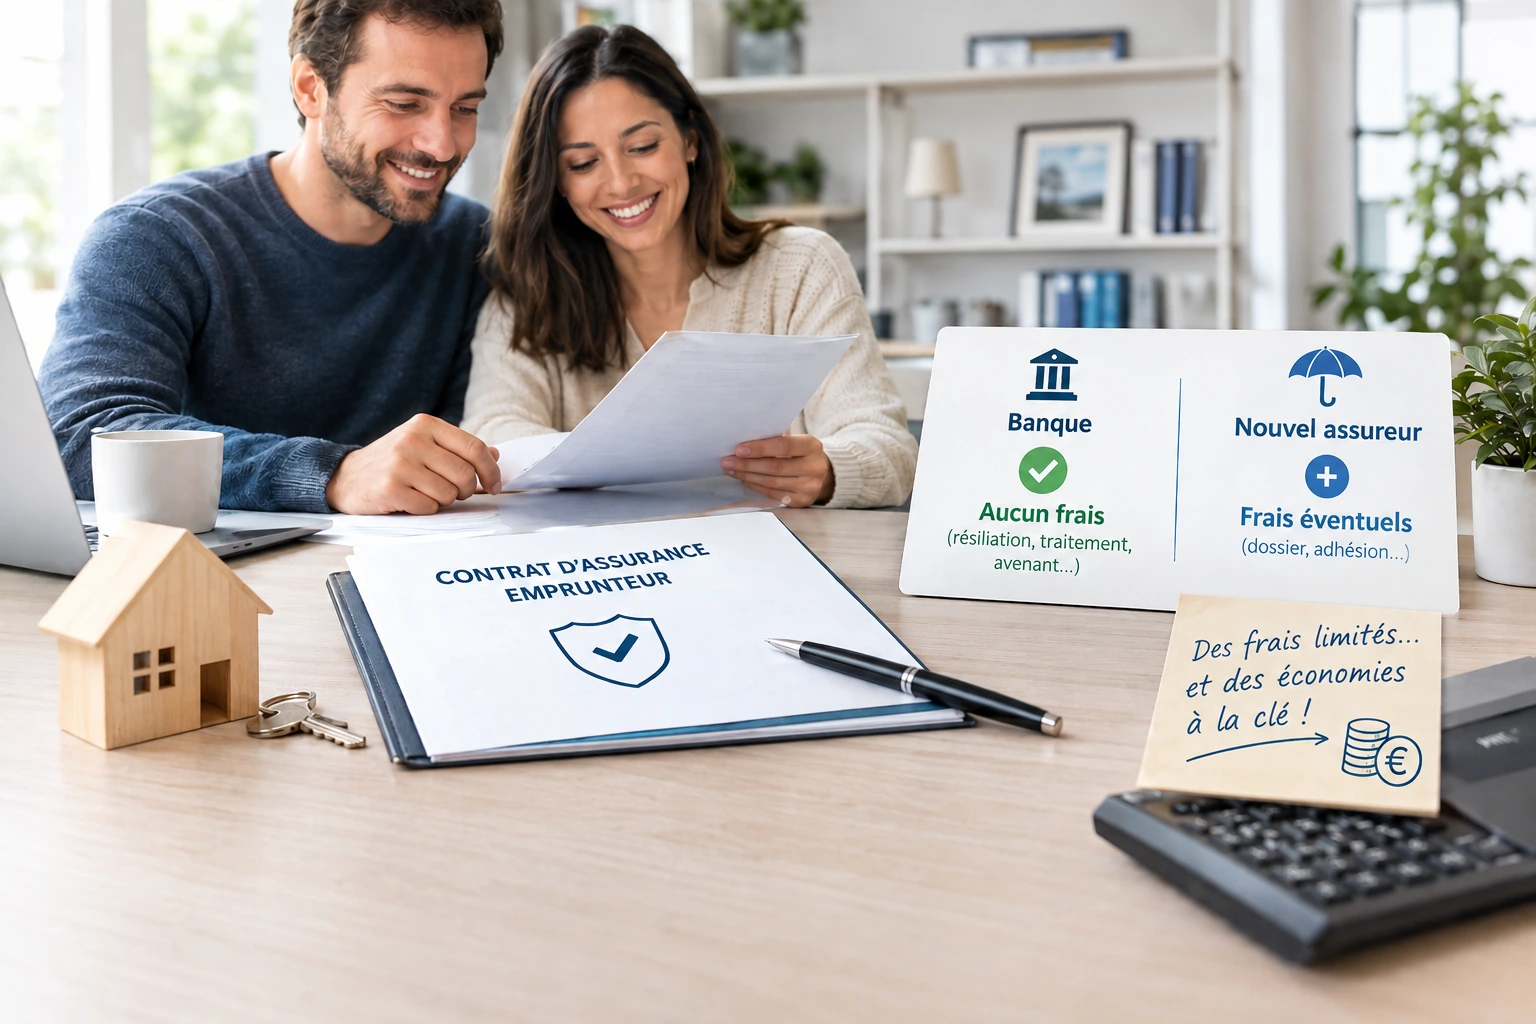
La réponse est encadrée par la loi : la résiliation et la substitution d’assurance emprunteur sont gratuites au niveau bancaire. Aucun établissement bancaire ne peut facturer de pénalités, ni modifier les conditions initiales du prêt.
Toutefois, la souscription d’une nouvelle couverture peut parfois comporter des frais administratifs marginaux.
1. Ce que dit la loi : une opération sans frais côté banque
Pendant longtemps, le changement d’assurance de prêt a été perçu comme une démarche fastidieuse et potentiellement coûteuse. Le législateur a progressivement fait évoluer le cadre légal pour instaurer une concurrence saine et protéger le pouvoir d’achat des emprunteurs :
La loi Lagarde (2010) : introduction du principe de délégation d’assurance, permettant de choisir un contrat individuel dès la mise en place du crédit.
La loi Hamon (2014) : ouverture du droit de résiliation durant la première année du contrat.
L’amendement Bourquin (2018) : possibilité de changer d’assureur chaque année à la date anniversaire.
La loi Lemoine (2022) : levée totale des contraintes temporelles. L’assurance emprunteur peut désormais être résiliée à tout moment, sans préavis, sans pénalité et sans motif à fournir.
L’interdiction formelle des frais bancaires
L’article L. 313-31 du Code de la consommation est explicite : le prêteur ne peut exiger aucun frais supplémentaire pour la réception, l’analyse ou la validation d’un nouveau contrat d’assurance.
Cela se traduit par plusieurs interdictions strictes pour votre banque :
Interdiction des frais d’avenant : l’édition de l’avenant intégrant le nouveau contrat d’assurance est obligatoirement gratuite.
Interdiction des frais d’analyse ou de dossier : la banque ne peut facturer l’étude de l’équivalence du niveau de garantie.
Maintien des conditions du crédit : la banque a l’interdiction de relever le taux d’intérêt nominal du prêt ou de modifier d’autres composantes du financement sous prétexte d’un départ vers un assureur externe.
Si un conseiller bancaire évoque des frais de modification de dossier ou une réévaluation du taux de crédit, cette pratique contrevient directement aux dispositions légales.
2. Les coûts annexes éventuels à anticiper
Si l’opération ne génère aucuns frais de résiliation ou de traitement bancaire, certains coûts administratifs modérés peuvent intervenir lors de la mise en place du nouveau contrat :
Les frais de dossier du nouvel assureur
Les assureurs ou courtiers appliquent des frais de gestion pour la constitution et l’enregistrement administratif du dossier. Ces frais varient généralement de 30 € à 90 € selon les compagnies.
Les frais d’adhésion à une association d’assurés
La majorité des contrats d’assurance individuelle fonctionnent sous forme collective via une association d’assurés. Lors de l’adhésion, une cotisation annuelle comprise entre 5 € et 15 € par an peut être demandée. Ces cotisations sont transparentes et directement intégrées dans le calcul du coût total de votre projet d’assurance.
Les examens médicaux éventuels
Si votre profil nécessite des formalités médicales complémentaires (bilans sanguins, analyses cardiologiques), ces actes sont pris en charge par la nouvelle compagnie d’assurance dans un centre agréé ou remboursés selon les barèmes de l’assureur. Ils ne représentent donc pas une charge nette pour l’assuré.
En résumé : passez à l’action pour économiser
Changer d’assurance emprunteur est une démarche totalement gratuite côté banque et sans risque pour votre prêt. Même si de légers frais administratifs peuvent être appliqués par le nouvel assureur, ils sont très largement compensés par les économies réalisées sur le coût total de votre couverture.
N’attendez plus : Faites votre devis en quelques minutes pour réduire vos mensualités sans compromettre votre protection !
Votre assurance de prêt peut-elle vous coûter moins cher ?
Estimez vos économies en 2 minutes : réalisez votre devis d’assurance de prêt personnalisé !
David Delesalle est courtier spécialisé en prêt immobilier et assurance emprunteur. Il accompagne les particuliers dans la recherche de solutions adaptées à leur projet et à leur profil.
Qu’il s’agisse d’un problème de santé passé, de l’exercice d’une profession hors norme, de la structuration d’un patrimoine via une société civile immobilière (SCI) ou simplement d’une situation de vie qui évolue, les cas particuliers représentent une part importante des dossiers de crédit, et donc de l’assurance de prêt qui en découle.