Assurance emprunteur : vaut-il mieux choisir des cotisations fixes ou dégressives ?
Si le taux et le niveau des garanties retiennent l’attention de la plupart des emprunteurs, la méthode de calcul des cotisations constitue un levier financier déterminant.
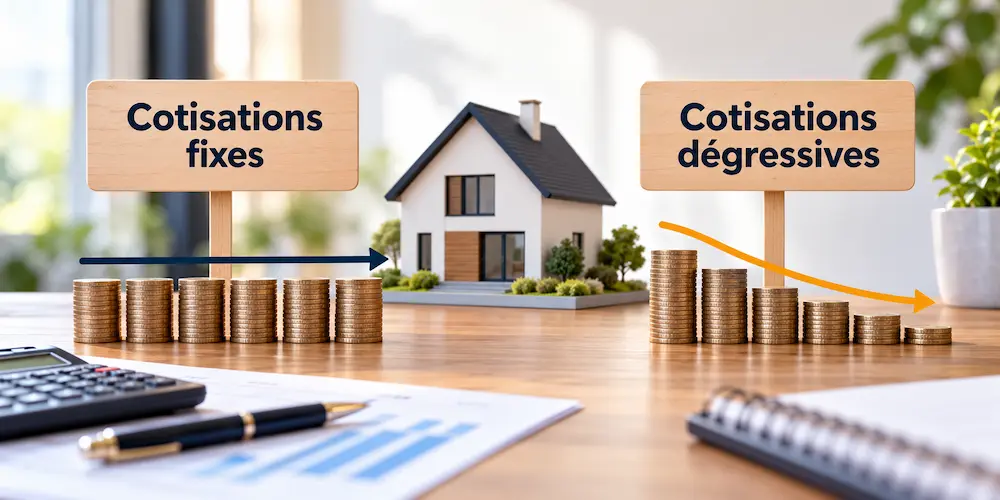
Deux modes de facturation s’affrontent sur le marché : les cotisations fixes (calculées sur le capital initial) et les cotisations dégressives (calculées sur le capital restant dû). Derrière ces appellations techniques se cache un impact direct sur votre budget mensuel, votre capacité d’emprunt et le coût global de votre prêt.
Cotisations fixes : la prévisibilité d’un montant constant
Les cotisations fixes, également appelées cotisations sur capital initial, représentent le fonctionnement traditionnel de la majorité des contrats de groupe proposés par les établissements bancaires.
Le principe de fonctionnement
Le montant de votre prime d’assurance est déterminé au moment de la signature du contrat. Il est calculé en appliquant un taux fixe au montant total emprunté au départ. Ce montant reste identique chaque mois, de la première à la dernière échéance de votre crédit.
Les avantages des cotisations fixes
- Une lisibilité totale du budget : la mensualité est fixe et prévisible. Vous savez exactement ce que vous payez chaque mois pendant toute la durée du prêt, ce qui simplifie la gestion de votre budget familial.
- Un coût de démarrage plus bas : au début de votre emprunt, le montant mensuel de l’assurance est généralement plus modéré qu’avec une formule dégressive.
- Une capacité d’endettement préservée au départ : des premières mensualités réduites permettent de ne pas alourdir votre taux d’endettement lors du montage initial du dossier bancaire.
Les inconvénients
- Un coût global parfois plus élevé sur la durée totale : si le prêt est mené jusqu’à son terme (20 ou 25 ans), le coût cumulé sur toute la période peut être supérieur à celui d’un contrat dégressif.
- Une cotisation déconnectée du risque réel : en fin de prêt, alors que le capital restant dû à la banque est devenu très faible, vous continuez de payer la même prime qu’au premier jour.
Cotisations dégressives : une prime ajustée au capital restant dû
Proposées principalement dans le cadre des contrats individuels en délégation d’assurance, les cotisations dégressives évoluent au rythme de l’amortissement de votre crédit.
Le principe de fonctionnement
La cotisation est recalculée chaque année (ou chaque mois) en appliquant un taux sur le capital qu’il vous reste à rembourser. Au fur et à mesure que vous remboursez du capital, la base de calcul diminue, entraînant une baisse progressive du montant de votre assurance.
Les avantages des cotisations dégressives
- Un coût total théorique souvent plus attractif : sur une durée complète de 20 ou 25 ans, le coût cumulé de l’assurance est fréquemment plus bas que celui d’un contrat à cotisations fixes.
- Un effort financier décroissant : les mensualités diminuent avec les années, ce qui libère du pouvoir d’achat au fil du temps.
- Un coût ajusté à la dette : la prime diminue en même temps que le risque financier pesant sur la banque.
Les inconvénients
- Des cotisations initiales très élevées : durant les premières années du prêt, la cotisation mensuelle est élevée car le capital restant dû est encore proche du montant initial.
- Un impact sur le taux d’endettement au démarrage : le surcoût des mensualités d’assurance en début de prêt peut fragiliser un dossier d’emprunt dont le taux d’endettement est proche du plafond légal de 35 %.
Le piège de la revente anticipée : l’élément clé de votre décision
L’un des critères essentiels à intégrer dans votre décision réside dans la durée réelle pendant laquelle vous conserverez votre prêt. En France, la durée moyenne constatée d’un crédit immobilier s’établit entre 7 et 10 ans, en raison d’une revente du bien, d’un déménagement ou d’un remboursement anticipé.
Or, ce paramètre change la rentabilité de chaque formule :
Avec un contrat à cotisations dégressives, vous payez la part la plus importante de votre assurance durant les 7 premières années du prêt. Si vous revendez votre bien à cette échéance, vous aurez acquitté le coût le plus cher de la couverture sans bénéficier de la baisse des mensualités prévue pour les années suivantes.
À l’inverse, avec un contrat à cotisations fixes, l’effort financier est lissé de manière égale dans le temps, ce qui s’avère financièrement plus avantageux si vous revendez votre logement au bout de quelques années.
Tableau comparatif : quelle formule choisir selon vos critères ?
| Critère de comparaison | Cotisations fixes | Cotisations dégressives |
|---|---|---|
| Base de calcul | Capital emprunté initial | Capital restant dû (CRD) |
| Évolution du montant mensuel | Stricte stabilité | Baisse continue au fil du temps |
| Niveau de prime en début de prêt | Modéré | Élevé |
| Coût total sur 20 ou 25 ans | Généralement plus élevé | Généralement plus économique |
| Rentabilité en cas de revente à 7-10 ans | Excellente | Moins avantageuse |
| Impact sur le taux d’endettement initial | Neutre ou favorable | Risque d’alourdissement initial |
Nos conseils pour guider votre choix
Pour sélectionner la structure de cotisation adaptée à votre projet, il convient de vous poser trois questions fondamentales (mais avant, avez-vous lu notre guide complet sur l’assurance emprunteur ?) :
1. Quelle est la durée prévisible de détention de votre bien ?
Si vous achetez votre résidence principale définitive et que vous envisagez d’aller au terme des 20 ou 25 ans d’emprunt, la cotisation dégressive offre une optimisation financière maximale. En revanche, s’il s’agit d’un premier achat immobilier (primo-accession) destiné à être revendu sous 5 à 10 ans pour acheter plus grand, la cotisation fixe se révèle plus sécurisante et plus économique.
2. Votre taux d’endettement est-il proche du seuil critique ?
Si votre dossier de financement est très ajusté par rapport à la limite des 35 % d’endettement, la cotisation fixe permet d’abaisser les mensualités du début de prêt et de faciliter l’obtention de votre accord de crédit auprès de la banque.
3. Quel est votre niveau de revenus actuel et futur ?
Si vous anticipez une hausse de vos revenus au cours des prochaines années, débuter avec une cotisation dégressive plus forte peut être absorbé plus facilement. À l’inverse, si vous souhaitez conserver un reste à vivre maximal dès le départ, privilégiez des cotisations fixes.
Cotisations fixes ou dégressives : un choix qui dépend de votre projet
Le choix entre cotisations fixes et dégressives dépend essentiellement de la durée prévisible de votre prêt et de vos contraintes de taux d’endettement. Pour une revente à court ou moyen terme, la cotisation fixe s’avère souvent plus avantageuse, tandis que la cotisation dégressive optimise le coût global sur le long terme. Pour déterminer la formule idéale selon votre profil, réalisez dès maintenant un devis en ligne et comparez gratuitement les offres d’assurance emprunteur.
Votre assurance de prêt peut-elle vous coûter moins cher ?
Estimez vos économies en 2 minutes : réalisez votre devis d’assurance de prêt personnalisé !